Já existe data de leilão marcada? Cada dia conta. Falar com Advogado agora
Alienação fiduciária Leilão extrajudicial Salvador e todo o Brasil (online)

Seu imóvel vai a leilão? Entenda seus direitos antes da data.

Para levar um imóvel financiado a leilão, o banco precisa seguir cada etapa prevista na Lei 9.514/97, inclusive avisar você sobre as datas dos leilões. Analisamos a matrícula e as notificações do cartório e, quando há falha no procedimento, pedimos à Justiça a suspensão do leilão em caráter liminar.

OAB/BA 84.473 · OAB/SP 521.778 Pós-graduado em Direito Imobiliário (EPD) Associado ao IBRADIM
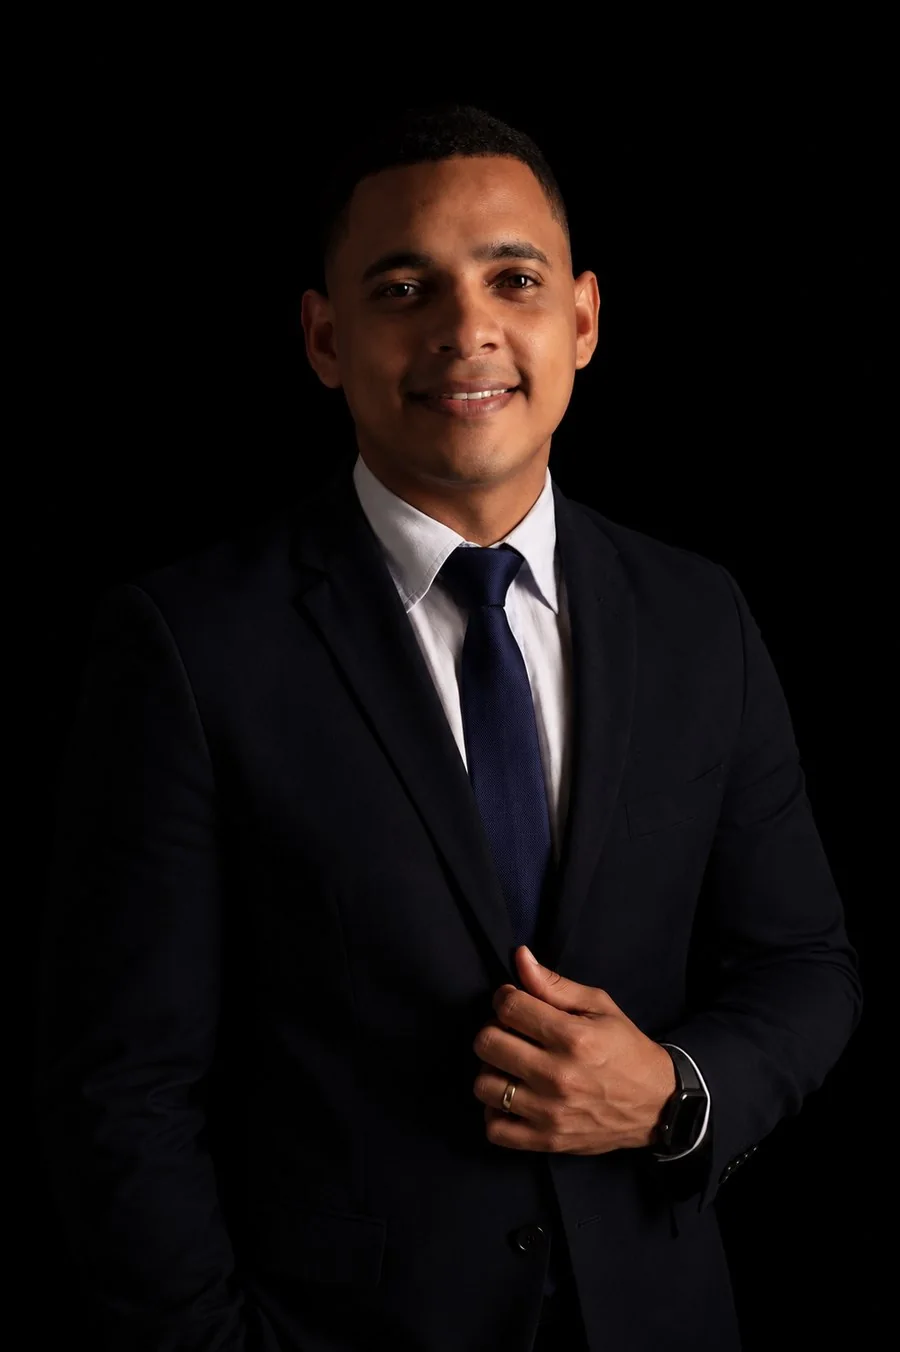
Dr. Everton Bomfim, advogado imobiliário
Você fala direto com o advogado Sem intermediários, da análise da matrícula até a decisão do juiz.
Em que fase está o seu caso?

O que ainda pode ser feito depende da etapa em que você está

O procedimento do banco tem fases, e cada uma abre (ou fecha) caminhos diferentes. Escolha a sua. O diagnóstico abaixo se ajusta a ela.

O que está em jogo

No 2º leilão, o imóvel pode ser vendido pelo valor da dívida, não pelo que ele vale

Pela Lei 9.514/97, no segundo leilão o banco aceita o maior lance que cubra a dívida, as despesas e os encargos, mesmo que seja muito menor que o valor de mercado do imóvel (art. 27, § 2º). Toda a diferença entre o que o imóvel vale e o que você deve é o seu patrimônio em risco.

Se o imóvel for vendido por mais que a dívida, o banco deve entregar a sobra em 5 dias (art. 27, § 4º). Mas, quanto mais tarde você age, menos alternativas restam.

Seu patrimônio que pode se perder no 2º leilão
R$ 270.000
Simulação ilustrativa. O valor real depende da avaliação do contrato, das despesas do leilão e dos lances.
Diagnóstico inicial

Marque o que aconteceu e veja o que um advogado verificaria primeiro

Em menos de um minuto você entende os pontos-chave do seu caso e envia o resumo pronto pelo WhatsApp.

1. Em que fase está

2. Quem é o credor

3. O que aconteceu?

Pontos a analisar

Seu resumo

Marque ao lado o que acontece no seu caso.

Os pontos aparecem aqui conforme você marca as opções.

Falar com Advogado

O resumo acima vai pronto na mensagem do WhatsApp. Orientação informativa e preliminar, que não substitui a análise da matrícula, do contrato e das notificações. O resultado depende de cada caso e da decisão judicial.

O que a lei exige do banco

Cada etapa tem regras, e uma falha pode tornar o procedimento nulo

O leilão extrajudicial acontece fora do Judiciário, mas segue regras rígidas da Lei 9.514/97. Estes são os pontos que analisamos primeiro.

Art. 26, § 1º

Intimação para pagar em 15 dias

Antes de qualquer consolidação, o devedor deve ser intimado pelo Registro de Imóveis para pagar as parcelas vencidas, os juros e os encargos no prazo de 15 dias.

Pagando nesse prazo, o contrato continua valendo normalmente (art. 26, § 5º).
Art. 26, §§ 3º a 4º-B

Intimação pessoal e edital só em último caso

A intimação deve ser pessoal. O edital só é permitido quando o devedor está em local ignorado, incerto ou inacessível, e, se houver e-mail no contrato, o envio eletrônico é obrigatório 15 dias antes do edital.

Edital publicado com endereço conhecido é um dos vícios mais frequentes.
Art. 26-A, §§ 1º e 2º

Financiamento da casa própria: prazo extra

No financiamento para aquisição ou construção de imóvel residencial, a consolidação só é averbada 30 dias depois do fim do prazo para pagar, e até essa averbação o devedor ainda pode quitar as parcelas vencidas e manter o contrato.

Esse prazo extra vale só para o financiamento residencial, não para empréstimo com garantia.
Art. 27, caput e § 1º

Dois leilões, com prazos definidos

Após a consolidação, o banco deve promover o 1º leilão em até 60 dias. Se ninguém der lance pelo valor de avaliação, o 2º leilão ocorre nos 15 dias seguintes.

A matrícula e o edital mostram se os prazos foram respeitados.
Art. 27, § 2º-A

Aviso das datas, horários e locais

As datas, horários e locais dos leilões devem ser comunicados ao devedor nos endereços do contrato, inclusive o eletrônico. Para o STJ, a falta de intimação pessoal sobre o leilão torna o ato nulo.

É o ponto central para pedir a suspensão do leilão.
Art. 27, § 2º-B

Direito de preferência

Depois da consolidação e até o 2º leilão, o antigo devedor tem preferência para recomprar o imóvel pagando a dívida, as despesas, os tributos e os encargos.

Para quem consegue um novo financiamento ou ajuda da família, pode ser a saída.
Art. 27, § 4º

A sobra do leilão é sua

Se o imóvel for vendido por valor maior que a dívida, as despesas e os encargos, o banco deve entregar a diferença ao antigo devedor em até 5 dias.

Vale conferir as contas: despesas e encargos cobrados a mais reduzem o que você recebe.
Art. 27, § 8º

IPTU e condomínio até a entrega

O antigo devedor continua respondendo por impostos, taxas e condomínio até a data em que o banco for imitido na posse do imóvel.

Deixar essas contas acumularem aumenta a dívida final.
CF, art. 109, I

Caixa Econômica: Justiça Federal

Quando o credor é a Caixa, a ação corre na Justiça Federal. Com bancos privados, a competência é da Justiça Estadual.

Atuamos nas duas, em Salvador e online.
O que dizem os tribunais

A Justiça tem exigido que o banco cumpra cada etapa

Decisões recentes, citadas aqui a título informativo. Cada caso depende dos documentos e da análise do juiz.

Superior Tribunal de Justiça · 2025
“A jurisprudência do Superior Tribunal de Justiça é firme no tocante à necessidade de intimação pessoal do devedor acerca da data da realização do leilão extrajudicial.”

STJ, REsp 2.224.548, 3ª Turma, j. 27/10/2025.

Tribunal de Justiça da Bahia · 2026
Leilão suspenso por falta de intimação pessoal, sem exigir o depósito da dívida, porque a própria legalidade do procedimento estava em discussão.

TJBA, 4ª Câmara Cível, Agravo de Instrumento 8017097-51.2026.8.05.0000, pub. 17/06/2026.

Atenção · STJ, Tema 1288
Depois da consolidação, não é mais possível pagar só as parcelas atrasadas para retomar o contrato.

Resta o direito de preferência (STJ, REsp 2.126.726, 2ª Seção, j. 10/12/2025). Por isso, quanto antes a análise, mais caminhos existem.

Não há garantia de resultado. A suspensão depende da prova de que o procedimento teve falhas, e o banco pode demonstrar que cumpriu todas as etapas.

Antes de agir

6 erros que fazem o devedor perder o imóvel que poderia ter protegido

São reações comuns de quem está sob pressão, mas que fecham portas que a lei ainda deixava abertas.

01

Esperar o leilão para procurar ajuda

Depois da consolidação, não dá mais para pagar só os atrasados (Tema 1288 do STJ). A notificação do cartório é o momento com mais alternativas.

02

Ignorar as cartas do cartório

A intimação do Registro de Imóveis abre um prazo de 15 dias. Recusar a carta ou fingir que não viu não suspende nada e ainda pode justificar a intimação por edital.

03

Confiar só na promessa do gerente

Renegociação que não é formalizada por escrito não interrompe o procedimento. Guarde e-mails, protocolos e conversas.

04

Mudar de endereço sem avisar o banco

A lei diz que é responsabilidade do devedor informar a mudança de domicílio (art. 26, § 4º-A). Sem isso, a intimação por edital pode ser considerada válida.

05

Assinar a entrega do imóvel sem análise

A dação em pagamento encerra a discussão (art. 26, § 8º). Antes de assinar, confira se não há sobra, vício no procedimento ou acordo melhor.

06

Pagar a quem promete “limpar” o leilão

Golpistas usam editais públicos para abordar devedores. Só a Justiça ou o próprio banco podem suspender o leilão. Desconfie de quem garante resultado.

Como funciona

Da análise da matrícula à decisão do juiz

Um processo claro, para você saber em que etapa o seu caso está e qual é o próximo passo.

1

Análise urgente

Você envia o contrato, a matrícula e as cartas que recebeu. Verificamos cada intimação, os prazos e o edital do leilão.

2

Estratégia

Definimos o melhor caminho para a sua fase: pagar dentro do prazo, negociar formalmente, exercer a preferência ou ir à Justiça.

3

Ação judicial

Havendo falha no procedimento, ajuizamos a ação com pedido de liminar para suspender o leilão antes da data marcada.

4

Acompanhamento

Seguimos com o processo, a negociação com o banco e, se o imóvel já foi vendido, a conferência dos valores que você tem a receber.

Separe estes documentos para a análise

Contrato de financiamento, matrícula atualizada do imóvel, todas as cartas e intimações do cartório ou do banco, o edital ou o link do leilão e os comprovantes das últimas parcelas pagas. Se não tiver algum, envie o que tiver: a matrícula pode ser pedida no cartório.

Falar com Advogado
Dr. Everton Bomfim
Quem conduz o seu caso

Dr. Everton Bomfim

OAB/BA 84.473 · OAB/SP 521.778

Advogado com atuação dedicada ao Direito Imobiliário e Condominial, pós-graduado pela Escola Paulista de Direito (EPD) e associado ao IBRADIM (Instituto Brasileiro de Direito Imobiliário), com certificação em Contencioso Imobiliário Estratégico.

No leilão extrajudicial, o trabalho começa pela leitura atenta da matrícula e de cada notificação: é ali que aparecem as falhas que permitem pedir a suspensão. Você recebe uma avaliação franca do que ainda pode ser feito na sua fase, sem promessas e em linguagem clara.

Pós-grad. EPDAssociado IBRADIMContencioso Imobiliário EstratégicoJustiça Estadual e Federal
Falar com Advogado
Dúvidas frequentes

O que todo devedor pergunta

É possível quando há falha no procedimento, como a falta de intimação pessoal para pagar ou a falta de aviso das datas dos leilões. Nesses casos, a Justiça pode suspender o leilão em caráter liminar. Se o banco cumpriu todas as etapas, a suspensão dificilmente será concedida, e a análise mostra isso antes de você gastar com um processo.

Depende do caso e do juiz. Há decisões recentes do TJBA que dispensaram o depósito quando a discussão é justamente a legalidade do procedimento. Em outros casos, oferecer um depósito ou uma proposta de pagamento fortalece o pedido.

Até a consolidação da propriedade em nome do banco, sim. No financiamento residencial, o pagamento pode ser feito até a averbação da consolidação. Depois dela, o STJ entende (Tema 1288) que só resta o direito de preferência, ou seja, recomprar o imóvel pagando a dívida, as despesas e os encargos até o 2º leilão.

No financiamento com alienação fiduciária, o imóvel fica em garantia em nome do banco até a quitação. Se as parcelas não são pagas no prazo da intimação, o cartório registra na matrícula que a propriedade passou definitivamente ao banco. É essa averbação que autoriza os leilões.

Se o imóvel for vendido por valor maior que a dívida, as despesas e os encargos, o banco deve entregar a diferença em até 5 dias (art. 27, § 4º, da Lei 9.514/97). Vale conferir a conta, porque despesas cobradas a mais reduzem o valor que você recebe.

As regras da Lei 9.514/97 são as mesmas, mas a ação corre na Justiça Federal, porque a Caixa é empresa pública federal. Atuamos tanto na Justiça Federal quanto na Estadual.

Sim. Atendemos presencialmente em Salvador e região e, de forma online, clientes de outras cidades, inclusive quem mora fora e tem imóvel financiado aqui.

Ainda tem dúvidas? Falar com Advogado
Vamos conversar?

Antes do leilão, ainda pode haver caminho. Depois, eles ficam mais estreitos

Envie o contrato, a matrícula e as cartas que recebeu. Você recebe uma avaliação franca do que pode ser feito na sua fase, com prazos e custos claros antes de qualquer decisão.

WhatsApp Ligar